Domain sinnestraining.de kaufen?
Wir ziehen mit dem Projekt
sinnestraining.de um.
Sind Sie am Kauf der Domain
sinnestraining.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sinnestraining.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Hauschka Verlag Kindergartenblock ab 3 Jahre - Konzentration, Logik, FeinmotorikMit diesem abwechslungsreichen Kindergartenblock können Kinder ab 3 Jahren zeigen, wie groß sie schon sind. Ganz spielerisch wird dabei die Konzentration, das logische Denken und die Feinmotorik trainiert. Die Kinder üben Farben und Formen zu unterscheiden, Zusammenhänge zu erkennen und genau hinzusehen. Alle Aufgaben sind liebevoll und kindgerecht illustriert und motivieren die Kinder zusätzlich. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hauschka Verlag Mein Übungsheft Konzentration - Schulanfang: Wahrnehmung, logisches DenkenUnsere Übungshefte begleiten die Kinder von der 1. bis zur 4. Klasse in Mathe und Deutsch. Durch regelmäßiges Arbeiten mit diesen Heften können die Kinder ihre Fähigkeiten z. B. im Rechnen, Rechtschreiben, Lesen und vielem mehr trainieren und vertiefen. Die Lerninhalte sind passend auf den Unterricht abgestimmt. Alle Übungshefte dieser Reihe sind von erfahrenen Pädagoginnen und Pädagogen entwickelt und mit Kindern umfassend getestet worden.7,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hauschka Verlag Mein Übungsheft Konzentration 2. Klasse Wahrnehmung logisches DenkenMein Übungsheft Konzentration 2. Klasse – Wahrnehmung, logisches Denken Übungsheft 2. Klasse – Fit durch den Schulalltag ;Übungen zur Steigerung der Aufmerksamkeitsspanne ;Schult die visuelle Wahrnehmung, das Verständnis für logische Zusammenhänge und die Merkfähigkeit ;Spielerische Aufgaben zum Knobeln ;Auch zur Beschäftigung in der Freizeit und den Ferien geeignet Fakten zum Übungsheft ;DIN-A5-Heft ;64 Seiten ;Liebevoll farbig illustriert ;Mit herausnehmbarem Lösungsteil Übung macht die Meisterin oder den Meister! Diese Übungshefte begleiten die Kinder von der 1. bis zur 4. Klasse in Mathe und Deutsch. Durch regelmäßiges Arbeiten mit diesen Heften können die Kinder ihre Fähigkeiten z. B. im Rechnen, Rechtschreiben, Lesen und vielem mehr trainieren und vertiefen. Die Lerninhalte sind passend auf den Unterricht abgestimmt. Alle Übungshefte dieser Reihe sind von erfahrenen Pädagoginnen und Pädagogen entwickelt und mit Kindern umfassend getestet worden.7,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
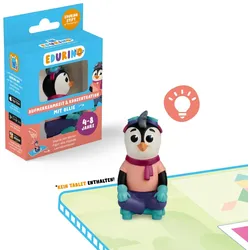
EDURINO Figur Ollie"Aufmerksamkeit & Konzentration"Mit der EDURINO Figur Ollie begeben sich Kinder ab 4 Jahren auf eine spannende Lernreise, die spielerisch die Aufmerksamkeit und Konzentration fördert. Gemeinsam mit dem Pinguin Ollie entdecken sie den Fokus Park und meistern aufregende Missionen. geeignet für Kinder von 4 bis 8 Jahren trainiert vier verschiedene Aufmerksamkeitstypen: anhaltende, selektive, wechselnde und geteilte Aufmerksamkeit kompatibel mit gängigen iOS-, Android- und Amazon Fire-Tablets sowie Smartphones EDURINO Stift und Tablet sind separat erhältlich und zum Spielen erforderlich Die Figur schaltet in der EDURINO App die Lernwelt „Fokus Park“ frei. In diesem Abenteuer geht es darum, die Harmonie wiederherzustellen und dabei wichtige Kernkompetenzen für alltägliche Aufgaben zu entwickeln. Die App läuft auf vielen Geräten und für ein optimales Spielerlebnis werden mindestens 3 GB RAM sowie iOS 15+ oder Android 10+ empfohlen. Die Mindestanforderungen sind 2 GB RAM und iOS 13+ oder Android 8+. Batterien werden für die Figur nicht benötigt.21,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
TOPP Gehirnjogging – Trainingsbuch: Assoziatives Denken, Aufmerksamkeit & KonzentrationGehirnjogging für Konzentration und assoziatives Denken Steigere spielerisch die Leistung deines Gehirns mit speziell entwickelten Aufgaben, die deine Konzentration und dein assoziatives Denken fördern. Die renommierte Lernexpertin Romy Oswald präsentiert in diesem Übungsbuch effektive Methoden zur Verbesserung deiner Aufmerksamkeit und Fokussierung. Die abwechslungsreichen Übungen reichen von klassischen Wortassoziationen bis hin zu innovativen sprachlichen Aufgaben. Zusätzlich erhältst du wertvolle Tipps zur Motivationssteigerung, die dir helfen, dich sicherer im Alltag zu bewegen. Spürbare Ergebnisse werden nicht lange auf sich warten lassen. Starte jetzt dein persönliches Gehirntraining und entdecke, wie viel Spaß es macht, deine geistige Fitness zu steigern! Das erwartet dich: vielfältige Übungen fördern die Konzentration und das assoziative Denken Motivationstipps schnell positive Erfolge in der geistigen Leistungsfähigkeit erleben für Einsteiger:innen und fortgeschrittene Denker:innen10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauschka Verlag Kindergartenblock ab 3 Jahre - Konzentration, Logik, FeinmotorikMit diesem abwechslungsreichen Kindergartenblock können Kinder ab 3 Jahren zeigen, wie groß sie schon sind. Ganz spielerisch wird dabei die Konzentration, das logische Denken und die Feinmotorik trainiert. Die Kinder üben Farben und Formen zu unterscheiden, Zusammenhänge zu erkennen und genau hinzusehen. Alle Aufgaben sind liebevoll und kindgerecht illustriert und motivieren die Kinder zusätzlich. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Hauschka Verlag Mein Übungsheft Konzentration - Schulanfang: Wahrnehmung, logisches DenkenUnsere Übungshefte begleiten die Kinder von der 1. bis zur 4. Klasse in Mathe und Deutsch. Durch regelmäßiges Arbeiten mit diesen Heften können die Kinder ihre Fähigkeiten z. B. im Rechnen, Rechtschreiben, Lesen und vielem mehr trainieren und vertiefen. Die Lerninhalte sind passend auf den Unterricht abgestimmt. Alle Übungshefte dieser Reihe sind von erfahrenen Pädagoginnen und Pädagogen entwickelt und mit Kindern umfassend getestet worden.7,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Hauschka Verlag Mein Übungsheft Konzentration 2. Klasse Wahrnehmung logisches DenkenMein Übungsheft Konzentration 2. Klasse – Wahrnehmung, logisches Denken Übungsheft 2. Klasse – Fit durch den Schulalltag ;Übungen zur Steigerung der Aufmerksamkeitsspanne ;Schult die visuelle Wahrnehmung, das Verständnis für logische Zusammenhänge und die Merkfähigkeit ;Spielerische Aufgaben zum Knobeln ;Auch zur Beschäftigung in der Freizeit und den Ferien geeignet Fakten zum Übungsheft ;DIN-A5-Heft ;64 Seiten ;Liebevoll farbig illustriert ;Mit herausnehmbarem Lösungsteil Übung macht die Meisterin oder den Meister! Diese Übungshefte begleiten die Kinder von der 1. bis zur 4. Klasse in Mathe und Deutsch. Durch regelmäßiges Arbeiten mit diesen Heften können die Kinder ihre Fähigkeiten z. B. im Rechnen, Rechtschreiben, Lesen und vielem mehr trainieren und vertiefen. Die Lerninhalte sind passend auf den Unterricht abgestimmt. Alle Übungshefte dieser Reihe sind von erfahrenen Pädagoginnen und Pädagogen entwickelt und mit Kindern umfassend getestet worden.7,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
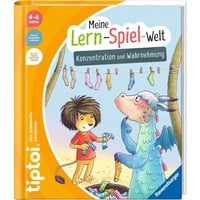
Ravensburger 49281 tiptoi® Meine Lern-Spiel-Welt - Konzentration und WahrnehmungDrachenstarke Lernspiele und Übungen zur Verbesserung von Konzentration und Wahrnehmung Oh nein, ein Gespenst hat die Brille von Drache Tikky geschnappt! Was es wohl damit vorhat? Gemeinsam mit Tikky und Lio nehmen die Kinder die Verfolgung auf. Sie führt durch Wald und Dschungel, durch die Luft, übers Meer bis zu einer Südsee-Insel. Auf jeder Seite gibt es Spiele, die die Wahrnehmung, Merk- und Konzentrationsfähigkeit fördern: Die Kinder ordnen Farben, Schatten und Geräusche zu, merken sich Zutaten in der Schiffsküche oder suchen Socken-Paare einer lustigen Matrosen-Mannschaft. Mit tiptoi Meine Lern-Spiel-Welt erleben Kinder spielerisch, interaktiv und selbstständig die wichtigsten Lernthemen für das Vorschulalter. Mithilfe dieser Reihe können sie zum Beispiel die Buchstaben und Anlaute kennenlernen, die Zahlen und das Erste Rechnen üben oder ihre Konzentrationsfähigkeit verbessern. In jedem Buch gibt es über 20 knifflige und lustige Lernspiele in verschiedenen Schwierigkeitsstufen, mit abwechslungsreichen Aufgaben und kindgerechtem Feedback. So sind langanhaltender Spielspaß und nachhaltiger Lernerfolg garantiert! Mit vielen Geräuschen, Hörtexten und lustigen Liedern ist die Reihe die ideale Vorbereitung auf das Lernen in der Schule. tiptoi-Stift nicht enthalten. Muss separat erworben werden.Schult die auditive & visuelle WahrnehmungLösungskontrolle und Feedback durch den tiptoi StiftLustige Geräusche, Lieder und Lernspiele motivieren zum Üben und WiederholenInteraktives Kinderbuch ab 4 Jahre mit von Pädagogen geprüften Lerninhalten und ÜbungenIdeales Geschenk für Jungen und Mädchen zum Geburtstag, zu Weihnachten oder zu OsternSchult die auditive & visuelle WahrnehmungLösungskontrolle und Feedback durch den tiptoi-StiftLustige Geräusche, Lieder und Spiele motivieren zum Üben und Wiederholen19,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
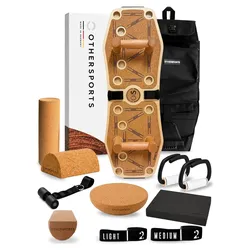
Sportboard 4 Balance / Complete-Set / Gleichgewichtstraining und KoordinationGleichgewichtstraining und Koordination in voller Ausstattung: von den ersten Übungen auf dem Balance-Pad bis zur Vollrolle für Fortgeschrittene, dazu Bänder für kräftige Beine. Du trainierst 3 × 20 Minuten pro Woche, mit geführtem Programm und Videos. ### Das ist im Complete-Set enthalten - Sportboard 4 Board 80 × 30 cm, Birken-Multiplex, Kork-Oberfläche - Balance-Pad ca. 30 × 44 cm - Kleine Kork-Halbrolle - Große Kork-Halbrolle - Kork-Halbkugel - Kork-Vollrolle (für Fortgeschrittene) - Holzgriffe (Paar) - Band-Griffe (Paar) - Light- und Medium-Widerstandsband - Türanker - Handpads (Paar) - Rucksack für Board und Zubehör - Gedruckte Anleitung in großer Schrift, Videos und Trainingsplan - Kick-off-Call (20 Minuten per Video) ### Drei Sets zur Wahl Das Sportboard 4 Balance gibt es hier im Shop in drei Ausstattungen. Das ist das Complete-Set. - Entry-Set: Board, Balance-Pad, kleine Halbrolle, Light-Band, Handpads - Standard-Set: zusätzlich große Halbrolle und Halbkugel - Complete-Set: zusätzlich Vollrolle, Holz- und Band-Griffe, Medium-Band, Türanker, Rucksack und Kick-off-Call ### Für wen das Sportboard 4 Balance gedacht ist Das Sportboard 4 Balance ist für Menschen ab 55 gedacht, die beim Gehen, auf Treppen oder auf unebenem Boden sicherer werden wollen. Gleichgewicht verschwindet nicht plötzlich, es wird leise weniger – das Training setzt genau dort an, auf festem Boden und ohne wackliges Brett zum Start. Gesucht wird so ein Gerät oft als Gleichgewichtstraining-Gerät oder Koordinationstrainer – das Complete-Set reicht bis zur Vollrolle für Fortgeschrittene. ### So trainierst du Drei Einheiten pro Woche zu je 20 Minuten in drei Leveln: Stand & Halt, Gleichgewicht & Kraft, Reaktion & Alltag. Stufe 1 trainierst du auf dem Balance-Pad am Boden, Stufe 2 auf dem Board mit Halbrolle (Festhalten erlaubt, die Führungsschiene begrenzt die Bewegung), Stufe 3 frei auf dem Board. Videos und Trainingsplan erreichst du über den QR-Code in der Anleitung in großer Schrift. ### Technische Daten - Board 80 × 30 cm, 18 mm Birken-Multiplex, Kork-Oberfläche (austauschbar) - Verstärkte Rückseite mit Stahlkern, Nutzergewicht bis 120 kg - Federstahlhaken dreifach verschraubt und gesichert, Zuglast bis 60 kg je Seite - Anti-Rutsch-Bumper und Korkpads für Parkett, Fliesen und Teppich - Textilverstärkte Schlaufenbänder (2,5 m) statt Latex-Flachbänder - Passt nach dem Training unter Sofa oder Bett - Entwickelt von lizenzierten Fitnesstrainern, gefertigt und geprüft in Baden-Württemberg ### Gut zu wissen Die Grip-Oberfläche sowie Online-Coaching gibt es direkt bei OTHERSPORTS. Zubehör lässt sich einzeln nachrüsten, die Board-Oberfläche bei Bedarf tauschen. ### Sicherheitshinweise - Wichtig: Erst die Spannung vom Band nehmen, dann vom Board steigen – unter Zug kann das Board hochschnellen und dich treffen - Band-Griffe: Halte das Band während der ganzen Übung unter Spannung und wähle die Schlaufe so, dass es straff bleibt. Dreh die Griffe nicht (z. B. kein Wechsel von Curl zu Hammer-Curl im Satz) – sonst kann die Schlaufe in die Innenrille rutschen und aus dem Griff springen - Nicht geeignet für Personen unter 14 Jahren; maximales Nutzergewicht 120 kg - Bänder vor jedem Training auf Beschädigungen prüfen und nur über die vorgesehenen Haken führen - Halbrolle und Halbkugel nur mit Korkauflage in der Führungsschiene verwenden; die Vollrolle ist nicht fixiert - Vor dem Training aufwärmen, Übungen kontrolliert ausführen, bei Beschwerden ärztlichen Rat einholen - Holzprodukt: nicht dauerhaft Nässe aussetzen399,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.